
Kontoauszüge, Verträge, Rücklagen: Wer den Überblick über private Finanzen behalten will, braucht heute keinen Aktenordner mehr. Digitale Tools übernehmen viele Aufgaben, die früher mühsame Handarbeit waren. Private Finanzen einfacher regeln, muss nicht schwer sein!
Für viele Haushalte gehört die Sorge um die eigenen Finanzen zum Alltag. Miete, Versicherungen, Abonnements und Rücklagen wollen koordiniert werden. Schnell verliert man dabei den Überblick, gerade wenn mehrere Konten und Verträge gleichzeitig im Blick behalten werden müssen. Genau hier setzen digitale Helfer an.
Ob Budget-App, Online-Banking oder automatisierter Sparplan: Moderne Software nimmt einen Teil der Organisation ab und macht private Finanzen greifbarer. Wer die passenden Werkzeuge kennt, spart Zeit und vermeidet unnötige Fehler.
Hintergrund zu digitalen Finanztools von heute
Noch vor wenigen Jahren bedeutete Finanzplanung meist ein klassisches Haushaltsbuch aus Papier oder eine selbst gebaute Excel-Tabelle. Beides funktioniert, kostet aber Zeit und Disziplin.
Mit der Verbreitung von Smartphones und Online-Banking hat sich das Angebot deutlich erweitert. Banken bieten eigene Apps an, dazu kommen unabhängige Anbieter für Budgetplanung, Vertragsmanagement oder Geldanlage.
Finanzen sind komplexer geworden
Diese Entwicklung hat einen einfachen Grund: Private Finanzen sind komplexer geworden. Mehr Verträge, mehr Zahlungsdienste, mehr Möglichkeiten zur Geldanlage – da helfen automatisierte Auswertungen enorm.
Wer sich einen ersten Marktüberblick verschaffen möchte, findet über einen Software-Vergleich schnell passende Anwendungen für die eigene Situation.
Diese Tool-Kategorien erleichtern den Alltag
Damit ist klar, woher der heutige Werkzeugkasten kommt. Interessanter ist jedoch, welche Kategorien von Tools sich im Alltag tatsächlich bewähren.
Budget- und Haushaltsbuch-Apps
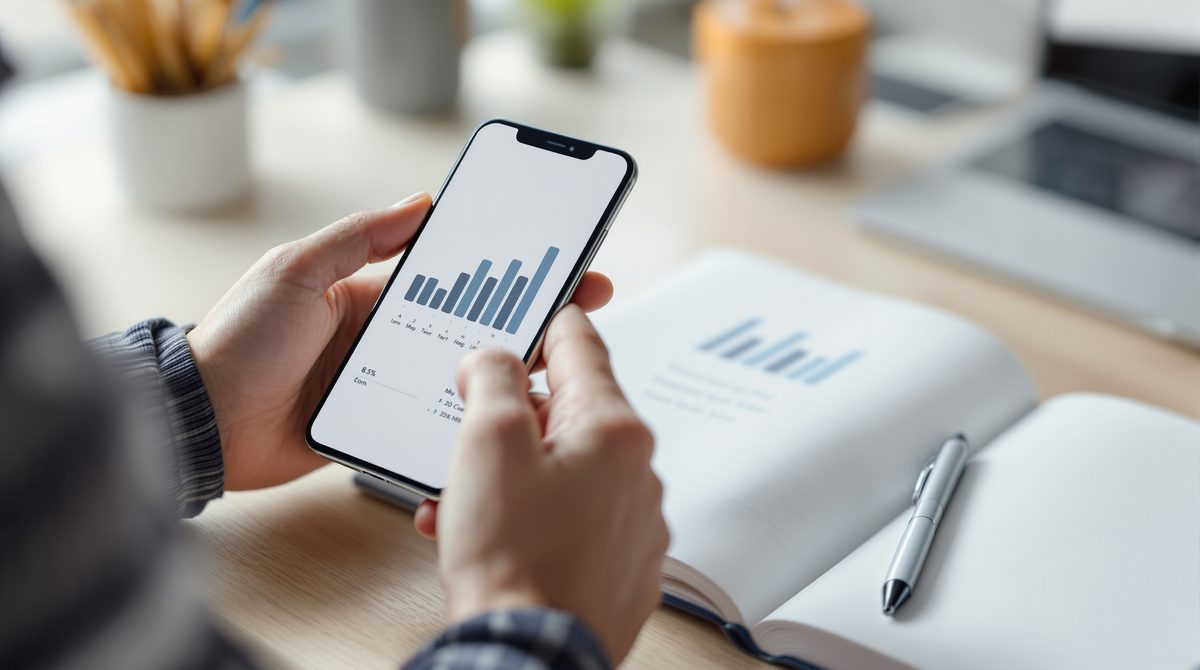
Der Klassiker unter den Finanztools ist die Budget-App. Sie erfasst Einnahmen und Ausgaben und ordnet sie automatisch Kategorien wie Miete, Lebensmittel oder Freizeit zu.
So wird schnell sichtbar, wofür monatlich tatsächlich Geld ausgegeben wird. Viele Anwendungen zeigen die Verteilung zusätzlich in Diagrammen, was den Überblick weiter erleichtert.
Automatisierte Sparpläne im Alltag
Ein zweiter wichtiger Baustein sind automatisierte Sparpläne. Dabei wird monatlich ein fester oder variabler Betrag automatisch auf ein Rücklagenkonto oder in eine Geldanlage überwiesen.
Das nimmt die Entscheidung aus dem Alltag heraus. Wer nicht jeden Monat neu überlegen muss, ob gespart wird, spart tendenziell konsequenter.
Vertrags- und Abo-Manager
Streaming-Dienste, Versicherungen, Mitgliedschaften: Verträge summieren sich schnell und laufen oft unbemerkt weiter. Vertragsmanager listen laufende Verpflichtungen übersichtlich auf.
Einige Anwendungen erinnern zusätzlich an Kündigungsfristen. Das verhindert, dass ungenutzte Abos Monat für Monat weiterlaufen und stille Kosten verursachen.
Multibanking für mehrere Konten
Wer Konten bei mehreren Banken führt, kennt das Problem: Für einen vollständigen Überblick müssen mehrere Apps geöffnet werden. Multibanking-Anwendungen bündeln alle Konten an einem Ort.
So lassen sich Kontostände, Umsätze und Sparziele gemeinsam betrachten, ohne dass ständig zwischen verschiedenen Bank-Apps gewechselt werden muss.
Übergänge zwischen Anbietern oft fließend
Diese vier Kategorien lassen sich meist auch kombinieren, da die Übergänge zwischen den Anbietern fließend sind.
Manche Anbieter verbinden beispielsweise Budgetplanung und Multibanking in einer einzigen Anwendung. Das reduziert die Anzahl der genutzten Apps und schafft zusätzliche Übersicht.
- Budget-Apps für die laufende Ausgabenkontrolle
- Automatisierte Sparpläne für regelmäßige Rücklagen
- Vertragsmanager gegen unnötige Dauerkosten
- Multibanking für den Konten-Überblick auf einen Blick
Damit ist der Werkzeugkasten skizziert. Wie sich diese Möglichkeiten sinnvoll im Alltag einsetzen lassen, zeigt der folgende Abschnitt.
Private Finanzen regeln – Tipps für den Einstieg
Der Einstieg gelingt am leichtesten mit einem klar begrenzten Ziel. Statt gleich mehrere Tools parallel zu nutzen, lohnt sich zunächst ein einziger, zuverlässiger Ausgangspunkt.
Sinnvoll ist es, zunächst die eigenen fixen und variablen Ausgaben zu erfassen. Erst danach lässt sich beurteilen, welches Tool tatsächlich einen Mehrwert bringt.
Hilfreich kann dabei ein Budgetplaner für private Haushalte sein, der beim ersten Kassensturz unterstützt.
Beim Vergleich lohnt Blick auf drei Punkte
Beim Vergleich lohnt sich ein Blick auf drei Punkte: Datenschutz, Kosten und Bedienbarkeit. Nicht jede App, die viele Funktionen bietet, ist automatisch die passende Wahl.
- Erst Ausgaben erfassen, dann Werkzeuge auswählen
- Datenschutzbestimmungen der jeweiligen App prüfen
- Kostenlose Testphasen nutzen, bevor ein Abo abgeschlossen wird
Wer diese Punkte beachtet, vermeidet Frust und findet schneller ein Tool, das langfristig im Alltag bleibt.
Aus diesen praktischen Schritten ergibt sich am Ende ein rundes Bild der Möglichkeiten und Grenzen digitaler Finanztools.
Private Finanzen regeln? Der Start lohnt sich
Moderne Tools nehmen private Finanzen keine Verantwortung ab, sie erleichtern jedoch die Organisation deutlich. Wer Ausgaben automatisch erfasst, spart Zeit und gewinnt Klarheit über die eigene Situation.
Ob Budget-App, Sparplan oder Vertragsmanager: Entscheidend ist, ein Tool zu finden, das zu den eigenen Gewohnheiten passt und dauerhaft genutzt wird.
So werden private Finanzen Schritt für Schritt greifbarer, ohne dass ein Wochenende mit Tabellenkalkulation nötig wird.
- Kryptowährung: Grundlagen, Risiken und erste Schritte - 2. September 2026
- Geschützt: Neue Mobilität, alte Steuerregeln: Was für E-Bikes und E-Roller im Fuhrpark wirklich gilt - 2. September 2026
- Smartphone statt Wartezimmer: Wie Telemedizin das Erlebnis der Patienten verändert - 2. September 2026