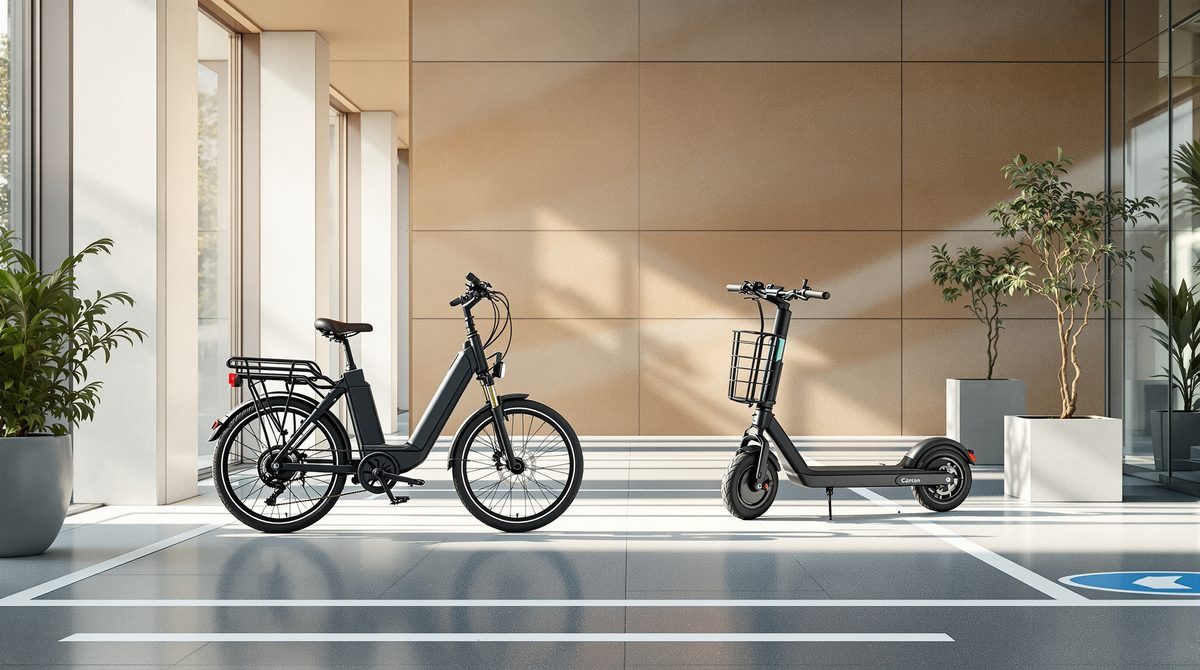

Immer mehr Unternehmen ergänzen ihren Fuhrpark um Zweiräder: für kurze Botenfahrten, den Weg zum Kunden um die Ecke oder als nachhaltige Alternative zum klassischen Dienstwagen. Damit entstehen neue steuerliche Fragen, deren Antworten stark vom jeweiligen Fahrzeugtyp abhängen. Nicht jedes E-Bike und nicht jeder E-Roller wird rechtlich gleich behandelt, und die Unterschiede zwischen Deutschland und Österreich machen die Sache zusätzlich komplex.
Das Wichtigste vorab
- Pedelecs bis 25 km/h gelten rechtlich als Fahrrad: keine Fahrtenbuchpflicht, private Nutzung bis 2030 steuerfrei.
- S-Pedelecs und zulassungspflichtige E-Roller werden wie Dienstwagen besteuert: Pauschalmethode oder Fahrtenbuch.
- In Österreich entsteht bei emissionsfreien E-Bikes kein Sachbezug, weder Lohnsteuer noch Sozialabgaben.
- Ein inklusive elektronisches Fahrtenbuch lohnt sich vor allem dann, wenn die private Nutzung eines Kraftfahrzeugs gering ist.
- Digitale, automatisch aufzeichnende Systeme schließen Anerkennungsrisiken beim Finanzamt weitgehend aus.
Steuerliche Behandlung in Deutschland
Normale Pedelecs bis 25 km/h genießen in Deutschland eine klare Sonderregelung: Wird das Rad zusätzlich zum ohnehin geschuldeten Gehalt überlassen, bleibt die private Nutzung bis Ende 2030 vollständig steuerfrei. Ein Fahrtenbuch ist in diesem Fall überflüssig. Erfolgt die Finanzierung dagegen über eine Gehaltsumwandlung (etwa beim klassischen Jobrad-Leasing), entfällt die Steuerbefreiung, und es greift die vergünstigte 0,25-Prozent-Regelung auf den Listenpreis.
Bei einem S-Pedelec sieht die Rechtslage grundlegend anders aus. Dieses Fahrzeug wird steuerlich wie ein Dienstwagen behandelt. Für die private Nutzung kommt entweder die pauschale Prozentregelung zur Anwendung (bei Elektroantrieb auf 0,25 beziehungsweise 0,5 Prozent des Listenpreises reduziert) oder die Fahrtenbuchmethode auf Basis tatsächlicher Privatkilometer. Auch für Dienstwagenrichtlinie 2.0-konforme Car-Policy-Konzepte gilt: die Fahrzeugklasse bestimmt die Dokumentationspflicht. Zusätzlich wird bei Arbeitnehmern der Arbeitsweg gesondert mit 0,03 Prozent des Listenpreises pro Entfernungskilometer und Monat versteuert.
Wann genau welche Methode günstiger ist, hängt vom Einzelfall ab. Ein konkretes Beispiel verdeutlicht die Dimension: Bei einem S-Pedelec mit einem Bruttolistenpreis von 6.000 Euro beträgt der monatliche geldwerte Vorteil nach der 0,25-Prozent-Regel 15 Euro. Wer das Fahrzeug tatsächlich kaum privat nutzt, fährt mit dem Fahrtenbuch oft günstiger. Wer es hingegen regelmäßig für Privatfahrten einsetzt, liegt mit der Pauschalregelung häufig besser, schon allein wegen des geringeren Dokumentationsaufwands.
Wichtig ist außerdem die Abgrenzung zur Dienstwagenregelung bei gemischter Nutzung. Das Finanzamt akzeptiert die Fahrtenbuchmethode nur, wenn die Aufzeichnungen vollständig, zeitnah und in sich schlüssig sind. Lücken oder nachträgliche Korrekturen führen regelmäßig zur Zurückweisung des gesamten Fahrtenbuchs, woraufhin die Pauschalregelung rückwirkend angewendet wird. Digitale Systeme mit automatischer Aufzeichnung schließen dieses Risiko weitgehend aus: das ist der Kernvorteil eines elektronischen Fahrtenbuchs gegenüber papierbasierten Aufzeichnungen.
Ein inklusive elektronisches Fahrtenbuch ist bei S-Pedelecs und zulassungspflichtigen E-Rollern deshalb ein zentrales Instrument der steuerkonformen Flottenverwaltung, besonders wenn die private Nutzung im Vergleich zur dienstlichen gering ausfällt.
Wann E-Bike und E-Roller als Kraftfahrzeug gelten
Die Einordnung hängt nahezu ausschließlich von der Geschwindigkeit ab, mit der der Motor das Fahrzeug unterstützt. Ein normales Pedelec (also ein Elektrofahrrad mit Tretunterstützung bis 25 km/h) gilt rechtlich als Fahrrad, unabhängig davon, ob ein Elektromotor verbaut ist.
Ein S-Pedelec, das Unterstützung bis 45 km/h bietet, benötigt ein Versicherungskennzeichen und zählt damit als echtes Kraftfahrzeug. Für E-Roller gilt Vergleichbares: Sobald sie zulassungspflichtig werden, folgen sie denselben Regeln wie motorisierte Fahrzeuge. Laut aktuellen Marktdaten steigen die Neuzulassungen bei E-Rollern in Deutschland kontinuierlich, was die steuerliche Relevanz dieses Themas für Fuhrparkverantwortliche deutlich erhöht.
Diese technische Unterscheidung bildet die Grundlage für alle weiteren steuerlichen Überlegungen. Wer die Mobilitätswende im Fuhrpark mitgestaltet, sollte die Fahrzeugklassen seiner Flotte deshalb genau kennen und schriftlich festhalten.
Steuerliche Behandlung in Österreich
In Österreich entsteht kein Sachbezug, wenn ein Arbeitgeber ein Elektrofahrrad oder ein emissionsfreies Kraftrad (CO2-Ausstoß: null Gramm pro Kilometer) auch zur privaten Nutzung überlässt. Der geldwerte Vorteil wird mit null Prozent angesetzt; weder Lohnsteuer noch Sozialversicherungsbeiträge fallen an.
Für Krafträder mit Verbrennungsmotor gilt die allgemeine Sachbezugsregelung nach Anschaffungskosten. Österreichische Unternehmen haben es bei reinen E-Fahrrädern damit steuerlich vergleichsweise unkompliziert, solange die Emissionsfreiheit der Fahrzeuge dokumentiert werden kann. Wer die damit verbundenen HR-Prozesse systematisieren möchte, findet in digitale Mitarbeiterlösungen einen guten Ausgangspunkt für die strukturierte Verwaltung solcher Sachleistungen.
Wann ein inklusive elektronisches Fahrtenbuch notwendig wird
Ein inklusive elektronisches Fahrtenbuch wird erst relevant, sobald ein Fahrzeug als Kraftfahrzeug eingestuft ist und ein geldwerter Vorteil entstehen kann. Bei gewöhnlichen Pedelecs in Deutschland und bei emissionsfreien E-Fahrrädern in Österreich entfällt diese Notwendigkeit vollständig.
Anders verhält es sich bei S-Pedelecs und zulassungspflichtigen E-Rollern. Hier ist das Fahrtenbuch besonders dann vorteilhaft, wenn die private Nutzung eher gering ausfällt, weil die Steuerlast dann unter der pauschalen Prozentregelung liegt. Wird das Fahrzeug hingegen häufig privat genutzt, ist die Pauschalmethode meist einfacher und mitunter sogar günstiger.
Das Bundesministerium hält in seinen Informationen zu Steuervorteilen für Elektrofahrzeuge fest, dass ordnungsgemäße Dokumentation Grundvoraussetzung für die Inanspruchnahme steuerlicher Vergünstigungen ist. Zertifizierte digitale Lösungen zeichnen Fahrten automatisch auf und speichern die Daten manipulationssicher, was das Anerkennungsrisiko beim Finanzamt erheblich senkt.
💡 Zahlen & Fakten: E-Mobilität im Fuhrpark
- Pedelecs bis 25 km/h: private Nutzung steuerfrei bis Ende 2030 (bei Zusatzleistung zum Gehalt)
- S-Pedelecs: geldwerter Vorteil nach 0,25-%-Regel, z. B. 15 Euro/Monat bei 6.000 Euro Listenpreis
- Österreich: null Prozent Sachbezug bei emissionsfreien Elektrorädern (CO2-Ausstoß 0 g/km)
- Fahrtenbücher werden vom Finanzamt komplett verworfen, sobald Lücken oder Korrekturen festgestellt werden
- Neuzulassungen von E-Rollern in Deutschland steigen laut Statista kontinuierlich (Stand: 2024)
Praktische Umsetzung im Unternehmen
Der sinnvolle erste Schritt ist eine strukturierte Bestandsaufnahme der Flotte: Welche Räder sind normale Pedelecs, welche fallen unter die strengeren Regeln für Kraftfahrzeuge? Diese Zuordnung gehört schriftlich dokumentiert. Die automatisierten Prozesse im Fuhrparkmanagement machen genau das effizienter, von der Fahrzeugerfassung bis zur revisionssicheren Datenhaltung.
Bei Fahrzeugen mit Kraftfahrzeug-Status empfiehlt sich der Einsatz einer zertifizierten Fahrtenbuch-App, die Fahrten automatisch aufzeichnet und revisionssicher speichert. Nachträgliche Änderungen sind dadurch ausgeschlossen.
Auch die Beschäftigten sollten über die jeweiligen Regelungen informiert sein: welches Fahrzeug steuerfrei genutzt werden darf und bei welchem Typ eine Dokumentationspflicht greift. Gerade wenn neue Fahrzeugtypen in den Fuhrpark kommen, schleichen sich ohne klare Kommunikation die meisten Fehler ein. Ein kurzes internes Merkblatt kann hier erheblichen Aufwand ersparen. Die Zukunftsperspektiven im Personalwesen zeigen, dass strukturierte Mitarbeiterinformation zu gesetzlichen Änderungen immer stärker digitalisiert wird.
Die steuerrechtlichen Rahmenbedingungen für E-Bikes und E-Roller im Fuhrpark sind grundsätzlich gut handhabbar, sobald die Fahrzeugklassen klar zugeordnet sind und passende Dokumentationsprozesse eingerichtet wurden. Die möglichen Steuervorteile bei rein elektrischen Fahrzeugen rechtfertigen die strukturierte Herangehensweise mit einem inklusive elektronisches Fahrtenbuch in jedem Fall.
Häufig gestellte Fragen
- Anzahlungsbürgschaften einfach beantragen: So funktioniert der digitale Weg - 17. Oktober 2026
- Vom Online-Checkout zur Kartenzahlung an der Ladentheke - 15. Oktober 2026
- Cloud-Software im Handwerk: Wie Gewerke digital aufholen - 15. Oktober 2026