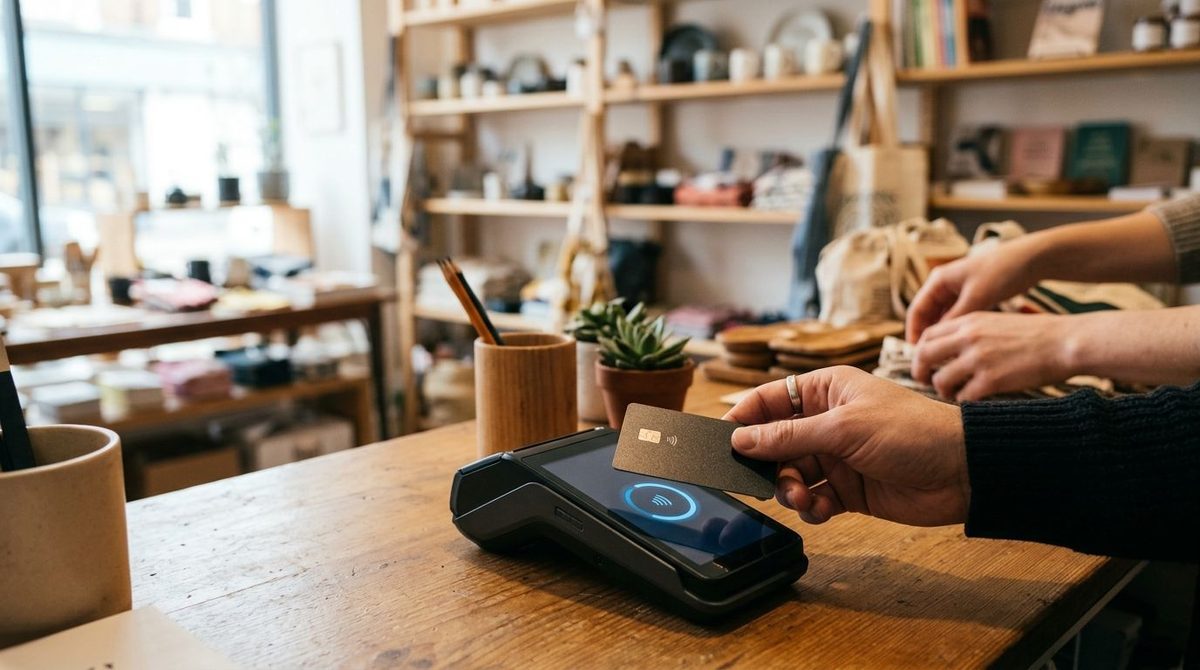

Ein Kunde steht an der Kasse eines Pop-up-Stores und hat nur seine Karte dabei. Der Shop im Hintergrund läuft digital und reibungslos, doch am Verkaufstisch fehlt ein Terminal. Diese Alltagssituation zeigt ein verbreitetes Muster: Digitalisierte Verkaufsprozesse enden oft genau dort, wo Geld tatsächlich den Besitzer wechselt. Viele Betriebe investieren in automatisierte Bestellabwicklung, in Lagerverwaltung und in Buchhaltungssoftware, lassen aber ausgerechnet die Kartenzahlung im Ladengeschäft außen vor.
Dabei entscheidet gerade dieser letzte Schritt, ob eine digitalisierte Prozesskette tatsächlich lückenlos ist oder an einer entscheidenden Stelle reißt. Dieser Artikel zeigt, warum die Zahlungsannahme am Point of Sale mitgedacht werden muss, woran klassische Terminal-Lösungen in flexiblen Verkaufssituationen scheitern und wie app-basierte Ansätze diese Lücke schließen können. Wer versteht, wie Bestellung, Lager und Zahlung zusammenhängen, erkennt auch, warum die letzte Meile der Digitalisierung oft am Kassentisch liegt.
Warum der Online-Checkout nur die halbe Digitalisierung ist
Ein digitalisierter Online-Shop regelt Bestellung, Zahlungsabwicklung und Rechnungsstellung meist vollautomatisch. Genau diese Automatisierung fehlt an vielen Verkaufstischen, Marktständen oder im mobilen Kundenservice, wo Zahlungen noch getrennt vom übrigen Prozess abgewickelt werden. Der Grund liegt selten in Nachlässigkeit, sondern darin, dass Online-Shop und stationäre Zahlungsannahme historisch getrennt gewachsen sind und jeweils eigene technische Logiken verfolgen.
Diese Trennung erzeugt einen Medienbruch zwischen Online- und Offline-Verkauf. Bestelldaten, Lagerbestände und Kundendaten laufen digital zusammen, die Zahlung vor Ort bleibt davon jedoch oft unberührt und muss separat erfasst oder nachträglich in die Buchhaltung übertragen werden. Jeder dieser Übertragungsschritte kostet Zeit und erhöht das Fehlerrisiko, weil Beträge, Belegnummern oder Zahlungsarten von Hand abgeglichen werden müssen.
Betriebe, die ihre Investitionen priorisieren, konzentrieren sich meist zuerst auf den Kanal, dessen Wirkung sich leichter messen lässt. Eine verbesserte Checkout-Conversion im Online-Shop zeigt sich unmittelbar in Verkaufszahlen, während eine reibungslosere Zahlungsannahme am Tresen selten in einer eigenen Kennzahl sichtbar wird. Dadurch bleibt dieser Teil der Prozesskette oft das letzte Glied, das digitalisiert wird, obwohl er im Tagesgeschäft ebenso viel Reibung erzeugen kann wie ein schlecht gestalteter Online-Checkout. Dabei hat die Karte an der Ladenkasse das Bargeld längst überholt: Laut der EHI-Studie zu Zahlungssystemen im Einzelhandel entfielen 2025 bereits 65,1 Prozent des stationären Umsatzes auf Kartenzahlungen.
Woran klassische Kartenterminals im Ladengeschäft scheitern
Klassische Kartenterminals lösen das Grundproblem der Kartenzahlung, bringen aber einen eigenen organisatorischen Aufwand mit. Jedes Gerät muss angeschafft, konfiguriert, gewartet und bei Bedarf ausgetauscht werden. Dazu kommt die Synchronisation mit dem Kassensystem, damit Umsätze korrekt zugeordnet werden und keine doppelten Buchungen entstehen.
Dieser Aufwand wiegt besonders schwer, wenn ein Betrieb mehrere Verkaufsstellen gleichzeitig betreibt oder seine Standorte häufig wechselt. Ein Terminal ist an einen festen Lebenszyklus gebunden: Firmware muss aktualisiert, Akkus müssen gepflegt und defekte Geräte ersetzt werden, was IT-Ressourcen bindet, die in kleineren Betrieben oft gar nicht vorhanden sind. Wer zusätzlich eine Datenverbindung über eine eigene SIM-Karte im Terminal benötigt, trägt laufende Kosten unabhängig davon, wie oft das Gerät tatsächlich genutzt wird.
Besonders deutlich wird das Problem bei temporären oder mobilen Verkaufssituationen. Ein Pop-up-Store, der nur für wenige Wochen existiert, oder ein Außendienstmitarbeiter, der Kunden direkt vor Ort besucht, benötigt eine Zahlungslösung, die ohne feste Infrastruktur funktioniert. Die Anschaffung eines dedizierten Terminals lohnt sich hier wirtschaftlich kaum, weil die Nutzungsdauer kurz und der logistische Aufwand für Transport und Absicherung des Geräts vergleichsweise hoch ist. Genau hier setzt die Idee an, die Zahlungsannahme an ein Gerät zu koppeln, das ohnehin bereits vorhanden ist.
Kartenzahlung direkt über das Smartphone annehmen
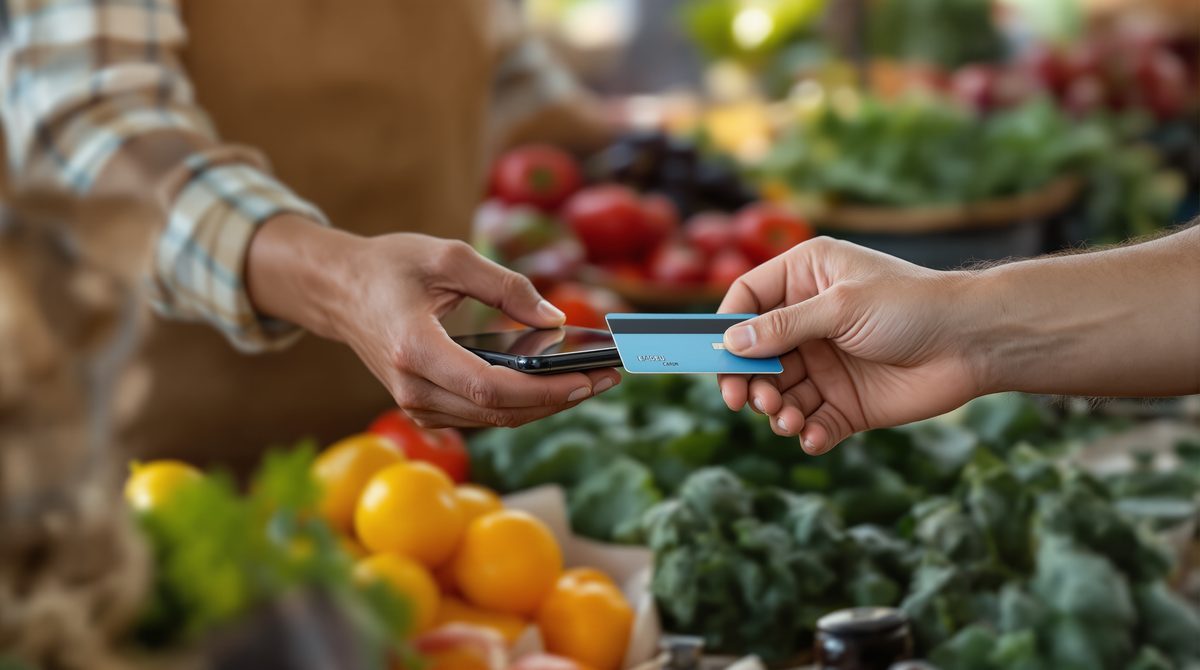
Kartenzahlung lässt sich ohne zusätzliches Lesegerät annehmen, wenn ein Smartphone selbst als Annahmestelle fungiert. Bei diesem Ansatz wird der Rechnungsbetrag in einer App eingegeben, anschließend hält der Kunde seine Karte oder ein anderes kontaktloses Zahlmittel an das Gerät, und die Transaktion wird über den eingebauten Nahfeldchip verarbeitet. Ein separates Kartenlesegerät entfällt dabei vollständig.
Technisch läuft das über eine Funktion namens Touch to pay, bei der ein iPhone kontaktlose Zahlungsmittel direkt entgegennimmt, statt die Daten an ein externes Terminal weiterzureichen. Diese Lösung deckt unterschiedliche kontaktlose Zahlmittel ab, von Kreditkarten mit NFC-Chip bis hin zu digitalen Wallets auf anderen Smartphones, und macht damit die Unterscheidung zwischen verschiedenen Zahlungsarten für den Verkäufer weitgehend irrelevant.
Der praktische Unterschied zum klassischen Terminal liegt im Wegfall eines eigenen Hardware-Lebenszyklus. Statt ein zusätzliches Gerät zu beschaffen, zu laden und zu warten, wird eine bestehende App auf einem Gerät genutzt, das ohnehin täglich im Einsatz ist. Das verändert auch die Kostenlogik: Anstelle einer einmaligen Hardware-Investition pro Verkaufsstelle fällt vor allem die Einrichtung der App und ihre Anbindung an das Kassensystem ins Gewicht. Für Betriebe, die mehrere mobile Verkaufspunkte gleichzeitig betreiben, etwa an wechselnden Standorten oder bei wechselndem Personal, bedeutet das, dass sich die Zahlungsannahme deutlich schneller skalieren lässt, weil kein zusätzliches Gerät pro Mitarbeiter beschafft werden muss.
Welche Geschäftsmodelle von mobiler Zahlungsannahme profitieren
Mobile Zahlungsannahme entfaltet ihren Nutzen vor allem dort, wo der Verkaufsort nicht fest an eine Kasse gebunden ist. Mobile Dienstleister, die Kunden direkt vor Ort besuchen, etwa im Handwerk oder in der Veranstaltungsbranche, profitieren davon, dass sie Zahlungen unmittelbar nach erbrachter Leistung entgegennehmen können, ohne auf eine spätere Rechnungsstellung angewiesen zu sein. Das verkürzt den Zahlungseingang und reduziert das Risiko offener Forderungen.
Auch Marktstände und saisonale Verkaufsflächen gehören zu den klaren Profiteuren. Wer nur wenige Wochen im Jahr an einem bestimmten Ort verkauft, kann sich die Anschaffung dedizierter Terminal-Hardware sparen und stattdessen auf eine Lösung setzen, die mit dem ohnehin vorhandenen Smartphone funktioniert. Das senkt die Einstiegshürde für temporäre Standorte erheblich, weil keine zusätzliche Logistik für Transport, Lagerung und Absicherung von Zahlungsgeräten nötig ist.
In der Hotellerie zeigt sich ein ähnliches Muster bei flexiblen Check-in-Prozessen. Wird ein Gast nicht an einer festen Rezeption, sondern direkt im Zimmer oder an einem mobilen Empfangspunkt eingecheckt, lässt sich die Zahlung an genau dieser Stelle abschließen, statt den Gast zusätzlich an einen fixen Kassenplatz zu verweisen. Für Betreiber mit mehreren solcher Kontaktpunkte summiert sich der Vorteil: Jede Stelle, an der sonst ein eigenes Terminal nötig wäre, lässt sich stattdessen mit vorhandenen Geräten abdecken. Wer eine solche Lösung einführt, sollte dabei vor allem prüfen, wie gut sich die Zahlungs-App an das bestehende Kassen- oder Buchungssystem anbinden lässt, da der eigentliche Effizienzgewinn erst entsteht, wenn Zahlungsdaten automatisch weiterverarbeitet werden, statt erneut von Hand erfasst zu werden.
Zahlungsannahme als letztes Glied der digitalen Prozesskette
Eine durchgängige digitale Prozesskette reicht von der Bestellung über die Lagerbuchung bis zur Zahlung und endet nicht an der Kasse. Wird die Zahlungsannahme als eigenständiger, isolierter Schritt behandelt, entstehen Lücken, die sich durch manuelle Nacherfassung wieder schließen müssen. Jede Nacherfassung kostet Zeit und birgt das Risiko von Übertragungsfehlern zwischen Kassensystem und Buchhaltung.
Wird die Zahlungsannahme dagegen technisch an das Kassensystem angebunden, fließt der erfasste Betrag direkt in die Tagesabrechnung und von dort automatisch in die Buchhaltung. Das reduziert nicht nur den Erfassungsaufwand, sondern verbessert auch die Nachvollziehbarkeit einzelner Transaktionen, weil jede Zahlung von Beginn an mit der zugehörigen Bestellung oder Dienstleistung verknüpft ist. Bei einer Veranstaltung mit mehreren Verkaufsständen bedeutet das beispielsweise, dass sich der Tagesumsatz am Ende nicht erst aus mehreren Kassenzetteln zusammenrechnen lässt, sondern direkt aus den digital erfassten Transaktionen hervorgeht.
Damit schließt sich der Kreis zur eingangs beschriebenen Lücke zwischen Online- und Offline-Verkauf. Ein Betrieb, der seine Bestellprozesse digitalisiert hat, gewinnt den vollen Nutzen erst, wenn auch der letzte Schritt, die Zahlungsannahme, in dieselbe Kette eingebunden ist. Erst dann lässt sich der gesamte Verkaufsprozess durchgängig abbilden, von der ersten Kundeninteraktion bis zum verbuchten Umsatz, ohne dass an irgendeiner Stelle Daten manuell übertragen werden müssen.
Häufig gestellte Fragen (FAQ)
- Vom Online-Checkout zur Kartenzahlung an der Ladentheke - 15. Oktober 2026
- Cloud-Software im Handwerk: Wie Gewerke digital aufholen - 15. Oktober 2026
- App für Servicetechniker: Mobile Lösungen im Außendienst - 15. Oktober 2026